聊一聊你未必清楚的借款合同利率上限

前阵子整理读者信箱,翻到一封来自南京浦口的来信,小伙子说发小急着凑首付,开口找他借二十万,说好了给月息一分五,问他这个利息合不合法,会不会出事。 我当时看到就笑了,别说发小借钱,就是你刷手机弹出的网贷广告,路边贴的急用钱放款,哪哪都离不开利息,真到签合同的时候,九成的人不会去想,利率还有上限这回事。 不就是你情我愿?签了字就得认?哪有这么简单。

借钱不是你情我愿,就能乱定利率

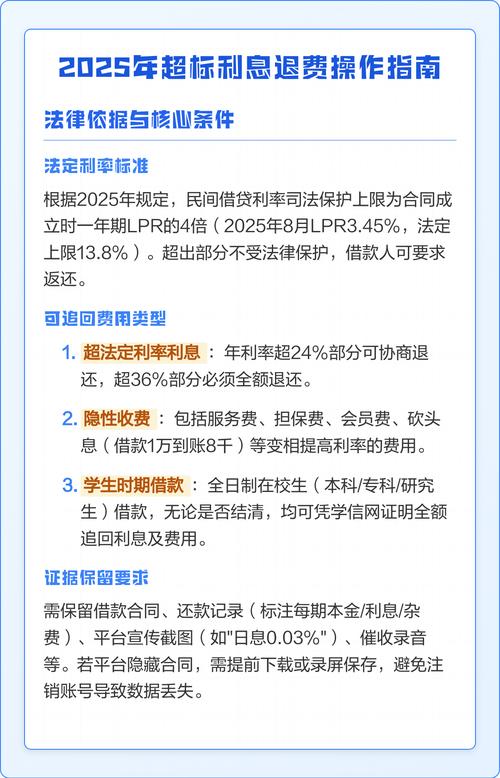
说实话,法律定这个上限,不是为了管老百姓之间互帮互助,是为了防高利贷坑人。 现在的规则很简单,只要是民间个人或者非持牌机构之间的借款,利率不能超过四倍的一年期LPR。 LPR是什么?不用记复杂的概念,就是央行每个月公布一次的、银行给最优质客户的贷款利率,每个月都会变一点,最近大半年都稳定在3.45%左右,算下来四倍就是差不多13.8%,也就是说,借一万块,一年的合法利息最多不到1400块,超过这个数的部分,法律不保护。 哦对了,这里得说清楚边界,这个上限只适用于民间借贷,你找银行、找持牌的消费金融公司贷款,不适用这个规则,人家有自己的监管要求,别搞混了。
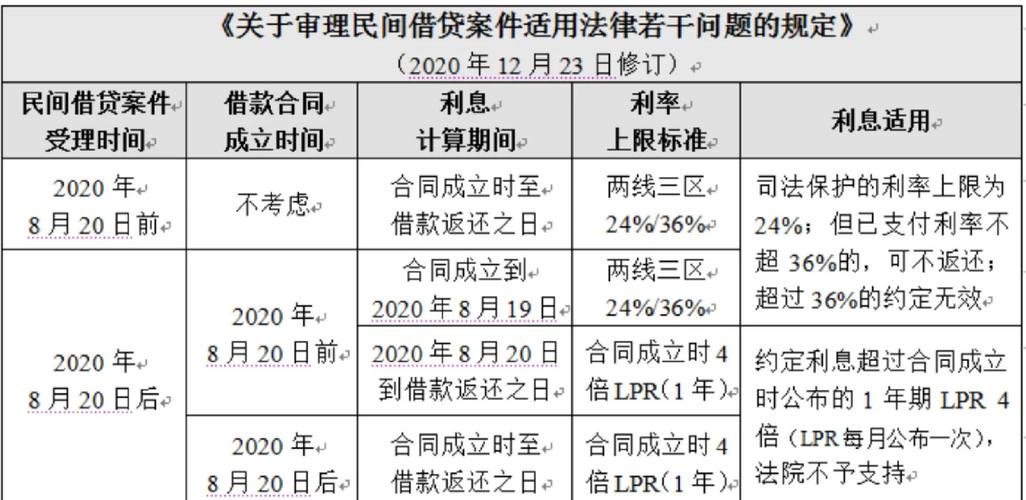
民间借贷借款合同利率上限法定范围对照表
民间借贷借款合同利率上限法定范围对照表

两个坑,很多人一不小心就踩进去

第一个坑,砍头息预先扣除,还要按合同本金算利息?不对。 很多放贷的玩这个套路,借你十万,先扣第一个月的五千利息,实际只给你九万五,合同却写本金十万,算利息的时候还按十万算。说实话这纯纯坑人,法律说了,借款本金按你实际拿到的钱算,利率也得按实际拿到的钱算,那预先扣的砍头息,从一开始就不算数。 第二个坑,超过上限的利息,我已经给了,就不能要回来了?不对。 只要超过四倍LPR的部分,不管你签没签字,不管你事先同不同意,你都可以不给,已经给了的,也可以找对方要回来,法律是支持的。我之前有个读者,前两年借了五万块,一年给了快一万二的利息,远超当时的上限,最后起诉把多给的四千多要回来了,没花多少诉讼费。 不过话说回来,要是真的只是邻居朋友之间借点钱,一年收个千八百的意思一下,哪怕比银行高一点,没人会去管这个,法律管的是那种靠放高息赚钱,坑普通人的高利贷。
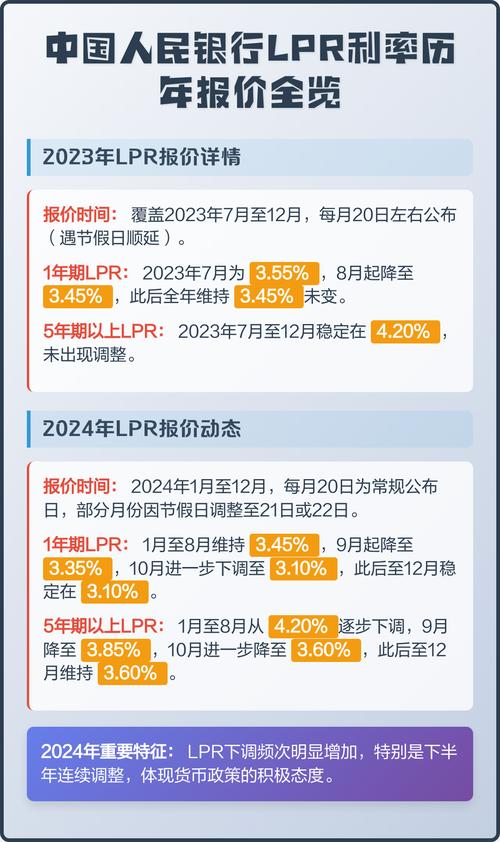
中国人民银行官网一年期LPR报价查询界面

真碰到超标的利率,你可以这么做

真碰到超标的利率,你可以这么做
真碰到超标的利率,你可以这么做
先把所有的记录理出来。每一笔转账,你借了多少,还了多少,对方有没有扣砍头息,微信聊天里说的利率是多少,全部整理好,存在手机里,打印出来,别随便删聊天记录,这是你最有用的证据。 然后跟对方谈。超出来的部分,你可以说我不付,已经付了的,你可以要求把多付的部分抵未还的本金,大部分私人之间的借款,抬头不见低头见,不愿意闹大,谈成的概率不低。 谈不拢就找调解或者起诉。每个街道都有人民调解委员会,免费帮你调解,实在调解不成,去法院起诉,标的额小的话,诉讼费也就几十块,流程也不复杂,不用非要请律师,自己就能办。 好多人一提到打官司就怕,其实真不是你想的那样,为几千块上万块走个程序,比你吃哑巴亏强多了。 本文仅代表作者观点,不作为正式法律意见,具体案件请咨询专业律师。

作者|上海离婚律师

排版|上海离婚律师

审核|见微

免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:聊一聊你未必清楚的借款合同利率上限
文章链接:https://www.shanghailihunlvshi.com/susonglihun/2106.html