楼下理发店关店后,我才懂预付卡资金安全这回事

前阵子整理读者信箱,翻到阿美的留言,字里行间都是气。她去年在小区楼下新开的理发店办了三千块的三折卡,剪了两次,总共花了不到八百,上个月去理发,玻璃门上贴了旺铺转让,老板电话打不通,微信被拉黑。店换成了卖生鲜的,新老板说,之前的债,一概不认。阿美说,两千多块,说多不多,说少不少,就是咽不下这口气。

你存进去的钱,到底在谁手里

很多人一说起预付卡,第一反应就是自己贪便宜活该。真不是这么回事。你去剪头发,商家说办卡打三折,谁不动心?你家孩子要游泳,年卡比单次买便宜一半,换谁不选?说白了,我们办卡,不是贪,是真的划算,也省得每次付钱麻烦。
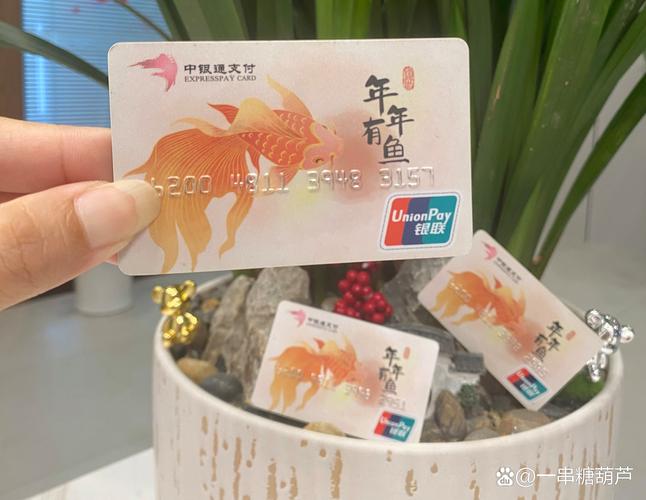
消费者抽屉里闲置的各类实体预付卡
消费者抽屉里闲置的各类实体预付卡
预付卡资金安全的本质,其实说穿了很简单。你提前把钱给了商家,等于把所有风险都扛在了自己身上。商家哪天不想干了,卷钱跑了,你没处说理。之前行业一直管不住,后来才出了明确规则,要求商家收的预付资金,必须存一部分进专门的资金监管账户。不是说不能卖预付卡,是不能让你把所有钱都直接揣进商家口袋。你办一千块卡,商家可能只能先提走两三百,剩下七百存在监管户里,你每消费一次,划一次钱给商家。真要是商家跑路了,剩下没消费的钱,还能从监管户里退给你。 不是所有预付卡都走这套规则哦。那种你去楼下菜店充个一百两百,一般够不上门槛,也就不会纳入监管。常见的美发、健身、教育培训、餐饮连锁,只要收的预付金额超过规定,都得按要求存监管资金。这就是适用边界,别搞混。

别信“大店不会跑”这种鬼话

我接触过的受害者里,十个有八个都踩过同一个误区:我办的是连锁大店的卡,怎么会跑?真的,前几年多少连锁健身品牌说倒就倒,全国范围闭店的都不少,法律不会因为你牌子大就给你兜底,监管也不会替老板还债。 第二个误区更常见:办卡的小票丢了,卡也找不到了,这钱肯定要不回来了。真不是啊。你有微信支付宝转账记录,你有当时和销售的聊天记录,哪怕没有实体卡,只要能证明你给商家付了这笔预付金,你就有权利要回剩下的钱。卡只是个消费凭证,不是债权凭证,别被商家一句话唬住。
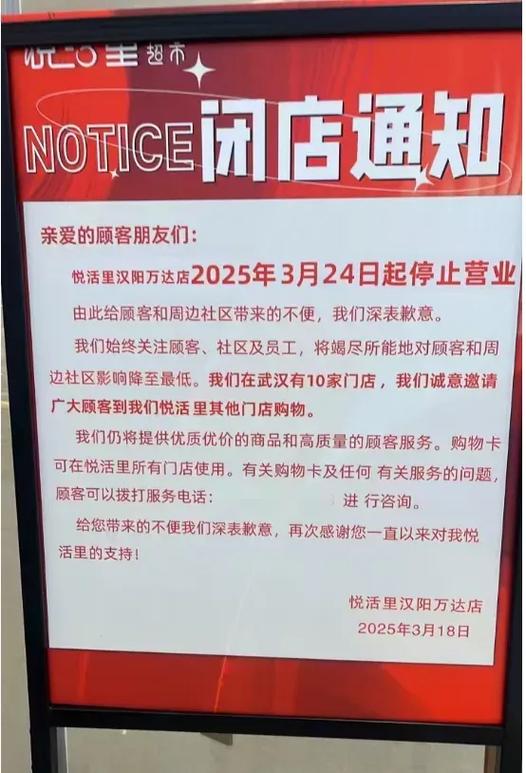
闭店转让的预付卡商家玻璃门通知
闭店转让的预付卡商家玻璃门通知
不过话说回来,哪怕有监管,也不是说完全没风险。监管管的是商家按要求存钱,管不了人心。总有人想着钻空子,不按规定存,或者悄悄转空资金跑路,只能出事了再想办法解决。

真出事了,按这几步走

真出事了,按这几步走
真出事了,按这几步走
很多人出事第一反应就是认栽,几千块钱,折腾不值当。其实不用一开始就走诉讼,有不少低成本的办法。 第一步,先找当地市场监管部门投诉。现在各地都有专门的预付卡投诉渠道,打12315也好,线上在政务平台提交也好,把你的办卡记录、转账记录整理好,说清楚商家的情况,诉求就是退剩下的钱。市监可以帮你查这家商家有没有按要求存监管资金,也会帮你协调,比你自己瞎找商家有用得多。 第二步,联系其他同样办卡没消费的消费者。大家凑在一起,不管是找市监反映还是和商家协商,话语权都比你一个人大得多,而且哪怕后续要走程序,分摊下来的成本也很低。 第三步,要是真联系不上商家,商家也明确不退钱,那就走法院的小额诉讼程序。金额不大的话,诉讼费只需要几十块,流程也简单,很多法院线上就能立案,你只要把证据准备好,不用找律师也能走完全程,拿到判决后还能申请强制执行,总比让他拿着你的钱逍遥法外好。 说实话,预付卡不是不能办,只是你办之前多留个心眼,问问这家有没有进资金监管,别一下子充太多,充个够大半年用的就行,别听销售忽悠充个五年十年的,谁知道那时候店还在不在。 本文仅代表作者观点,不作为正式法律意见,具体案件请咨询专业律师。

作者|上海离婚律师

排版|上海离婚律师

审核|见微

免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:楼下理发店关店后,我才懂预付卡资金安全这回事
文章链接:https://www.shanghailihunlvshi.com/susonglihun/1944.html