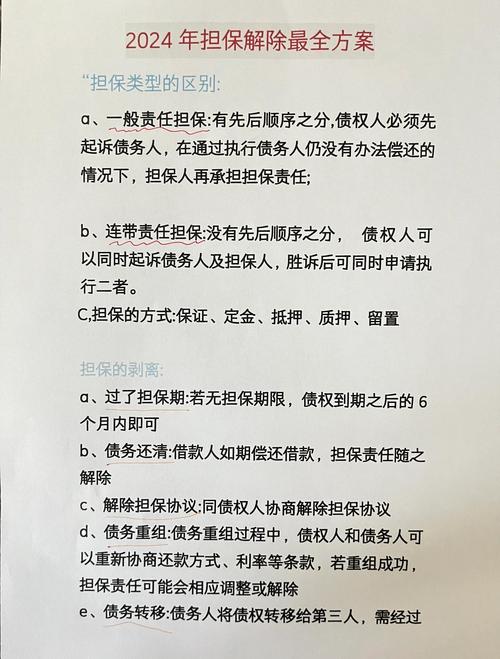
担保责任承担方式,说穿了就是谁先掏钱的规矩
别听法律条文绕来绕去,翻译成大白话很简单。你给别人借钱做担保,相当于给债主吃了颗定心丸:要是借款人还不上钱,我来补。那补的时候怎么补?先找借款人还是直接找我?要补全部还是补一部分?这套规矩,就是担保责任承担方式。 咱们国家现行民法典,只规定了两种常见的承担方式。一种叫一般保证,一种叫连带责任保证。两者差别大了去了。 一般保证说白了,就是债主得先找借款人要钱,把借款人的房子车子存款都执行了,真的一分钱都拿不出来了,才能找担保人要钱。说白了,你就是个“补锅的”,窟窿实在堵不上了才轮到你。 连带责任保证就不一样了。债主可以跳过借款人,直接找你担保人要钱,想要多少要多少,哪怕借款人有房有车,债主也可以不找他,直接封你的银行账户。说白了,你和借款人是绑在一根绳上的蚂蚱,债主想捏哪个捏哪个。 哦对了,这里有个和十年前完全不一样的规则,很多人都记混了。要是你签字的时候,没写清楚到底是哪种担保,法律直接按一般保证算。这点真的太重要了,放以前是直接算连带,现在反过来了。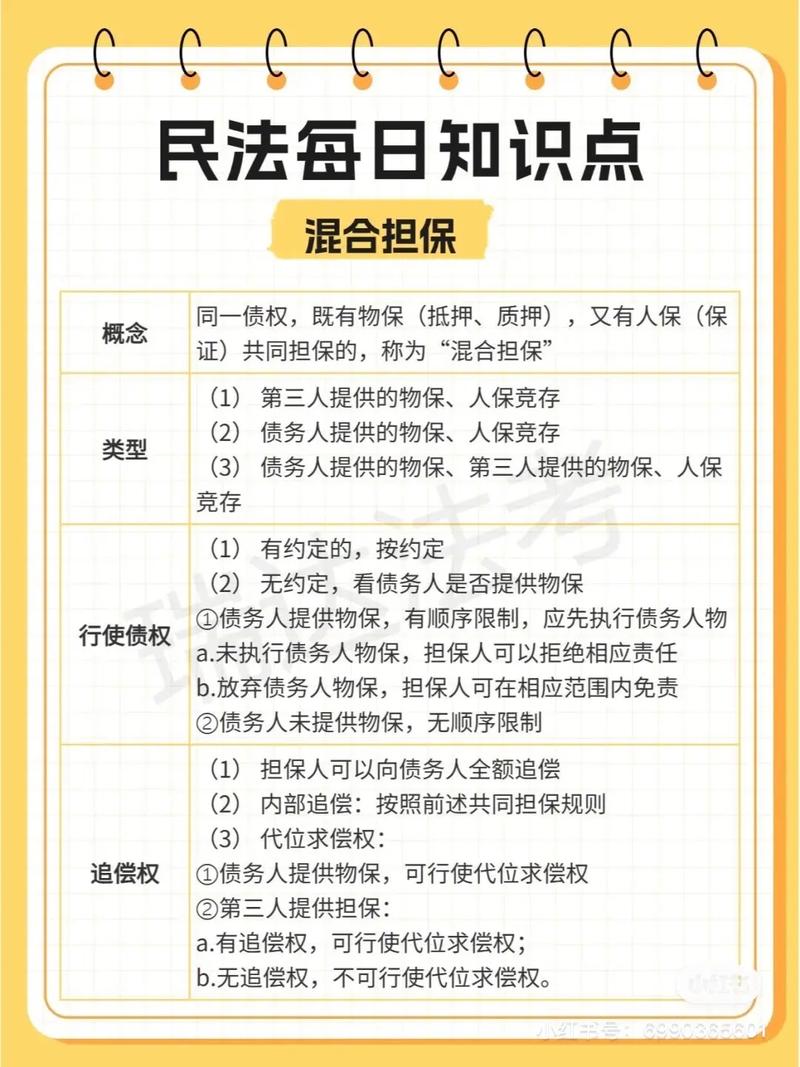
两个最常见的误区,多数人都踩过
我做了十年公益普法,见过太多人在担保上翻船,大多都是栽在这两个误区里。 第一个误区:“我只是见证人,不是担保人,签个字证明有这回事而已”。说实话,太多人抹不开面子,借条上明明写了担保人栏,你往那名字一签,哪怕你心里觉得自己就是个见证,法律上也认你是担保人。我去年碰到过一个大学生,帮室友签创业借款,就是随手签了个名字,最后法院判他担二十多万责任,哭都没地方哭。 第二个误区:“借款人有房有车,肯定轮不到我还债”。这句话对不对?得分情况。要是你是一般保证,那这句话没错,法律给了你一个叫“先诉抗辩权”的东西,你可以直接跟债主说,先找他要,他真还不上再说。但要是你签字的时候写了“连带责任保证”,或者写了“到期不还我来还”,那这句话就不对了。债主根本不用管借款人有没有财产,直接就能找你要钱。 你说冤不冤?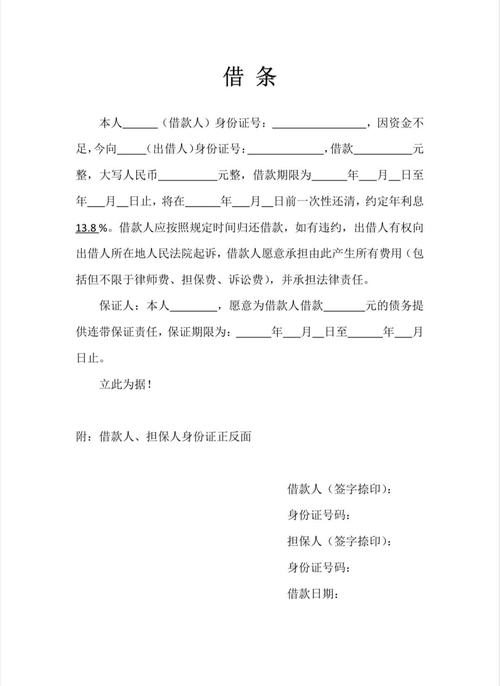
真摊上担保的事儿,按这三步走