到底什么是预付卡资金安全?法律怎么说
说白了,预付卡就是你先给钱,后消费。你办卡存进去还没花的那笔钱,本来就得保障你的安全,不能让商家想怎么花就怎么花。 很多人不知道,现在对咱们常见的单用途预付卡(就是只能在开店这家用的卡,剪发卡健身卡都属于这类),法律有明确要求,商家收了你的预存钱,得把一定比例存在专门的预付卡资金监管账户里,不能全都拿去开店扩店或者还债,商家只能按照你实际消费的金额,从监管账户里提钱。你没消费的部分,冻在账户里,真出了事,能优先退给你。 当然,这个规定也有边界,那种能在很多不同商家用的通用预付卡,比如以前的联华OK卡那种,归央行管,普通老百姓日常碰到的99%的办卡坑,都在单用途预付卡的监管范围内。
这两个常见误区,很多人都踩过
第一个误区:店都没了,我肯定要不回钱,自认倒霉吧。说实话,我碰到太多人这么说。不对,这是错的。 店只是经营主体的载体,只要当初办卡的商家做过工商登记,哪怕店关门注销了,你照样可以找注册的股东、实际经营人要钱,不是店没了,债就跟着没了。 第二个误区:才几百块钱,找谁都没用,不值得折腾。其实不是,现在各地的商务部门本身就有监管预付卡的职责,12315接到预付卡投诉,都会转到对应属地处理,很多城市现在还有预付卡保证金,小金额的投诉核实后,直接从保证金里先给你退一部分,根本不用你折腾打官司。 好多人就是被这个误区坑了,明明能要回来的钱,白白放弃了。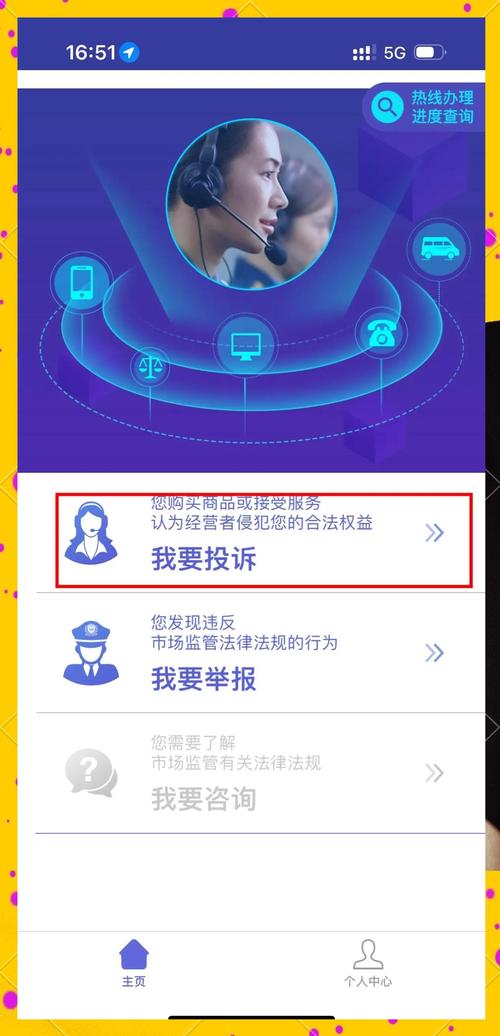
真遇到问题,按这三步来就行