上周三下班拐进楼下开了三年的理发店,往常老远就听见托尼老师追在后面问“哥今天要不要试个新的染发色”,那天只剩半卷被风吹得哗啦响的A4纸,贴在磨砂玻璃门上:因内部调整暂停营业,会员卡事宜请联系13xxxxxxxxx。
我拨过去,空号。
哦对,我卡里还剩1270块。
当时站在风里愣了半分钟,想起上个月托尼还拉着我劝,说现在充3000送1500,再送一套护发套装,比平时划算一半。我当时嫌贵没答应,现在想想,差点踩了更大的坑。
你充进卡里的钱,根本不是“当场消费的钱”
很多人对预付卡资金安全的认知,还停留在“选个装修豪华、开了好几年的店就不会踩坑”的层面,殊不知你刷出去的那笔卡费,从法律性质上根本不等同于你在店里当场点单付的咖啡钱。
差远了。
按照现行的单用途预付卡管理规则,商家收到的达到限额标准的预收资金,必须全额存管在指定的银行专用存管账户里——这钱不是商家的私房钱,不是老板想拿去进新设备、还房贷、给主播打赏就能随便划的。只有当你实际到店消费、划扣了对应金额的服务,这笔钱才会从存管账户转到商家的对公账户里,变成商家可以自由支配的营收。
说直白点,你充进去的钱,在你没消费之前,是有专门的账户帮你盯着的,不是直接进了老板的钱包。
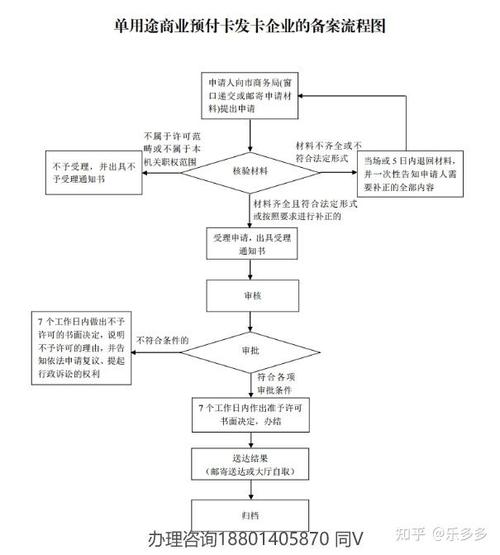
这里的适用边界其实比很多人想的宽。不是只有连锁大商场发的那种实体购物卡才算,你在健身房办的年卡、给孩子报的早教班年费、小区门口水果店的储值卡、甚至是楼下干洗店充的洗衣费,只要是“先一次性交钱、后分次享受服务”的模式,都在预付卡资金的监管覆盖范围内。
我上次跟做公益普法的朋友聊起这事,她笑说每周接到的咨询里,有三成都跟预付卡有关——有人充了八千块的美容卡,店换了三个老板,新老板说之前的卡一概不认;有人办了三千块的游泳卡,泳池拆了改成了羽毛球馆,退款要扣30%的手续费。
两个最容易踩的认知误区
第一个常见的误会,是觉得“商家写了‘最终解释权归本店所有’‘充值概不退款’,那我就真的退不了”。
真不是。这类写在海报上、印在办卡协议角落的霸王条款,从一开始就是没有法律效力的。你没消费的那部分未消费的预收资金,本来就存管在专用账户里,商家没有权利强行扣着不给你。哪怕你当时签了字按了手印,只要你还没接受对应的服务,要求退未消费的部分,本来就是合理的诉求。
第二个误会更普遍,很多人觉得“店都跑了,我这点钱肯定要不回来,认栽算了”。
其实存管规则存在的意义,就是应对这种突发情况。商家跑路之前,存管账户里留的钱,本来就是用来给消费者退未消费部分的,不是等着被商家随便转走的。当然,实际操作里肯定会有各种摩擦,但直接放弃维权,就等于把自己的钱白送给了没兑现服务的商家。
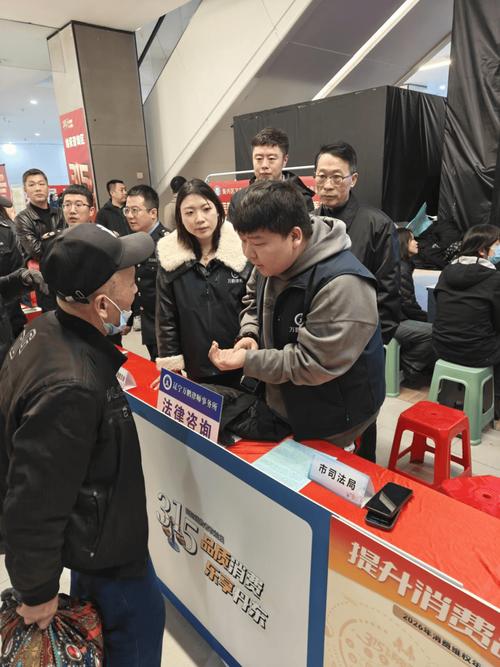
说几个普通人能马上用上的小办法,没什么成本,也不用特意跑法院。
下次碰到商家劝你充大几百、上千的卡,别着急掏手机付款,顺嘴问一句“咱们家的预付卡资金是存在哪个存管银行的呀?” 要是商家支支吾吾半天说不清楚,或者直白说“我们都是自己管钱,哪有什么存管账户”,那你充值的时候就多掂量掂量——别被那点“充千送千”的优惠勾得忘了本金才是自己的。
真碰到店关门、商家不认账的情况,别光在业主群里骂半天泄愤,把当时的付款记录、会员卡照片、和销售/老板的聊天记录整理好,直接打12345热线反映情况。别拖,拖的时间久了,存管账户里的资金被划去处理别的纠纷,你再想追回来难度就大了。
还有啊,别为了拿赠品硬充大额。
真的。
我上个月碰到个大姐,为了拿充5000送的那个不锈钢炒锅,咬咬牙充了5000,结果店跑了,炒锅刚用了两次手柄就掉了。她拿着那个掉了手柄的锅来咨询的时候,说现在看见厨房放的锅就闹心。算下来,那个炒锅市场价也就一百多,她为了这一百多的赠品,搭进去五千块的本金,怎么算都不划算。
说实话,我不是反对大家办卡,毕竟楼下便利店充200送20的活动,我上次也没忍住参加了。不过话说回来,要是一上来就让你掏大几千的,真的没必要把钱提前交到别人手里。
本文仅代表作者观点,不作为正式法律意见,具体案件请咨询专业律师。