借款合同利率上限,从来不是给大企业定的
很多人觉得,借款合同是大公司才用的东西,我跟朋友借钱打个白条,能算合同?就算借网贷,那也是APP上点同意,哪儿来的合同? 错了。只要你答应了借多少钱,什么时候还,给多少利息,不管是写在纸上还是存在聊天记录里还是点了电子协议,都是借款合同。 而利率上限,就是给所有借款套的紧箍咒。不管你是借钱的还是出钱的,都绕不开。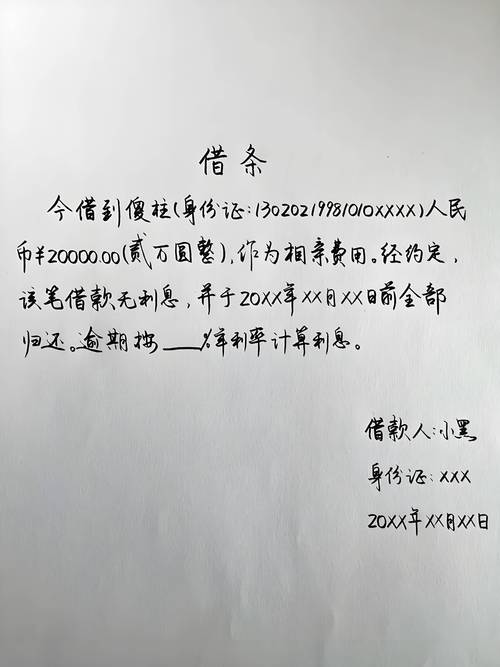
红线在哪儿,哪些坑是误读
说透了,现在法律认定的合法利率上限,就是全国银行间同业拆借中心公布的一年期贷款市场报价利率(LPR)的四倍。超过这个数的部分,法律不保护。 什么叫不保护?就是你借出去钱,对方就是不付超过的那部分利息,你告到法院,法院也不会帮你要。反过来,你借了钱,已经付了超过四倍的利息,你还可以起诉要求对方退回来。 很多人踩坑都是因为误读。第一个误区:我自愿签的合同,就算利息高,难道不算数? 真不算。这个红线是法律硬卡的,不管你愿不愿意,超过的部分从一开始就没有效力。别被放贷的PUA,说什么愿打愿挨,签了字就得认,扯。 第二个误区:砍头息、服务费不算进利率,对不对?不对。你借十万,对方提前扣了一万利息,你实际只拿到九万,那你的借款本金就按九万算,所有提前扣的费用、额外收的服务费通通要算进总利息里面,再看有没有超上限。很多网贷就是靠这个套路,把名义利率做低,实际翻了好几倍,坑的就是不懂的人。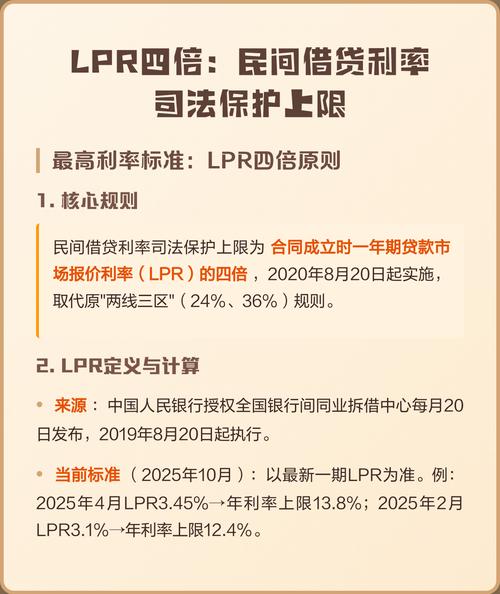
真碰到超标的情况,按这几步来