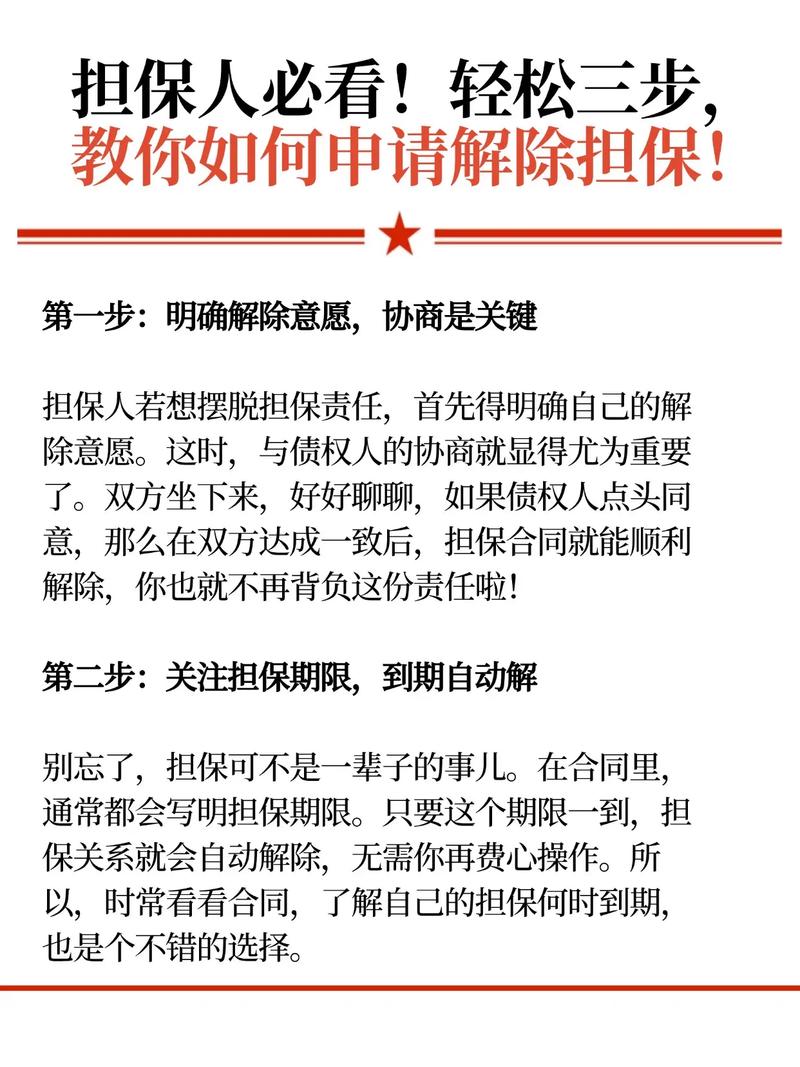
担保责任承担方式到底是什么,分哪几种?
说直白点,担保就是你给别人做保,承诺如果借款人还不上钱,你帮他还。担保责任承担方式,就是说,你到底要怎么还,什么时候还,在多大范围内还钱。 很多人不知道,现在法律上就分两种。 第一种是一般保证。简单说,就是必须先找借款人要钱,借款人真的一分钱都拿不出来了,才轮得到你还钱。举个例子,你给朋友做一般保证,朋友欠了钱不还,债权人得先去告朋友,赢了之后强制执行,朋友真的啥财产都没有了,才能找你要。 第二种是连带责任保证。这个就狠了,只要借款人到期不还钱,债权人想找谁要就找谁要,可以直接跳过借款人找你要钱,甚至可以直接查封你的房子、冻你的工资卡。 你猜现在法律怎么规定没说清责任的情况?放十年前,只要你签字没写清楚,一律算连带,坑了好多人。现在民法典改了,如果你们没约定,或者约定得模模糊糊,比如就写了“保证人某某某”,没说是什么保证,一律按一般保证算。这对普通人来说是好事,也算给脑子一热签字的老好人留了条后路。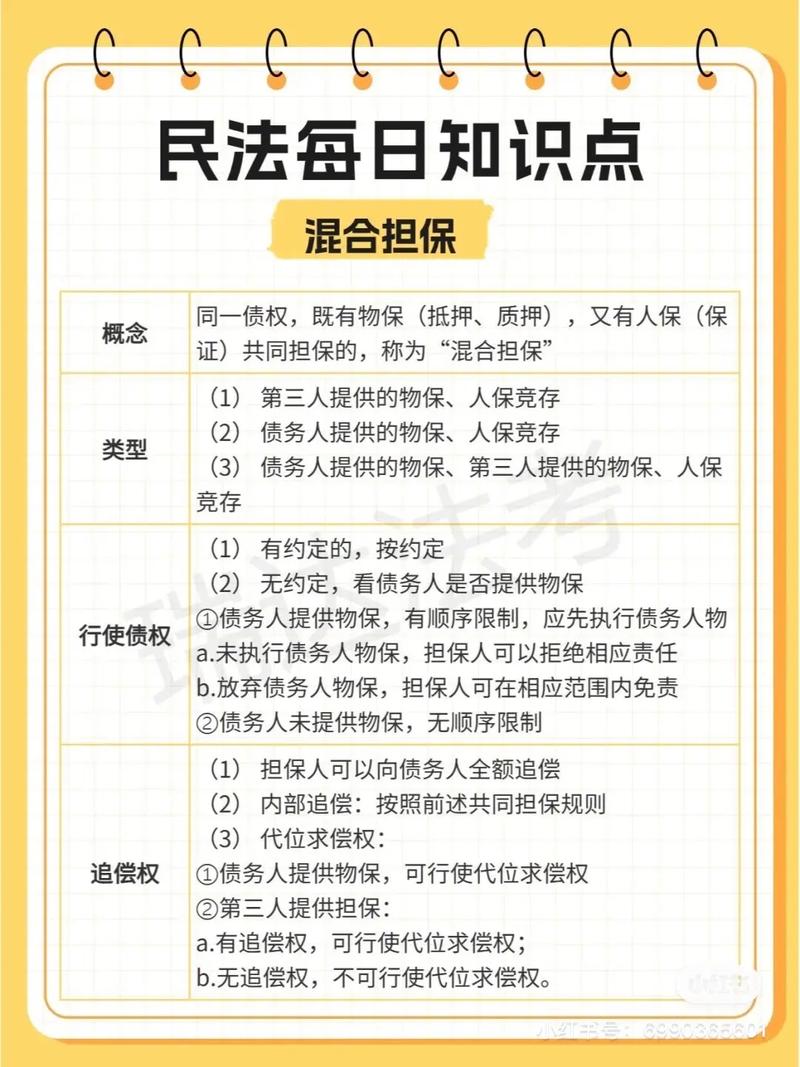
两个最常见的误区,九成担保人都踩过
第一个误区:“我就是帮朋友签个字,钱又不是我借的,肯定先找他,找不到才找我”。 不对。那得看你签的是哪种。如果你白纸黑字写了“连带责任保证”,或者写了“如果债务人不还钱,我立马替他还”,那债权人真的可以直接来找你,连债务人都不用找,直接起诉你就行。我去年有个当事人,给妹夫担保了两百万贷款,明确写的连带,结果妹夫跑了,债权人直接把他市区的两套房查封了,他说什么“先找妹夫”,法院根本不支持。 第二个误区:“只要签了担保,一辈子都要还债,跑不掉”。 也不对。法律上有个东西叫保证期间,说白了就是,债权人得在这个期限内找你主张权利,过了这个期限,你就不用担责了。比如你们约定保证期间是一年,债权人一年内没找你,那这个担保责任就没了。哪怕你确实签了字,过了期限,法律也不保护对方了。 说实话,我见过不少债权人,拖过了保证期间才来找担保人要钱,最后直接被法院驳回,担保人莫名其妙就免了责任——当然,咱不是说欠债不还有理,只是说法律的边界就在这。
真摊上担保的事,按这三步应对