担保责任承担方式到底分几种,法律怎么说?
说白话,担保责任承担方式,就是你帮别人做借款担保,将来欠钱的不还钱,你要帮着还多少、按什么顺序还。 咱们国家民法典现在就分两种最常见的,一般保证和连带责任保证。 什么叫一般保证?简单说,就是债主得先找欠钱的要债,把欠钱的所有财产都执行完了,真的要不回来,剩下的才能找你担保人要。你还可以直接拒绝,说“你先找他去,他还不上了我再给”,这个权利叫先诉抗辩权,是法律给一般保证人的保护伞。 那连带责任保证呢?就不一样了。债主根本不用分先后,想要钱,既可以找欠钱的,也可以直接找你担保人要,哪怕欠钱的名下有房有车,债主也能直接让你全额还。 这么说够清楚了吧?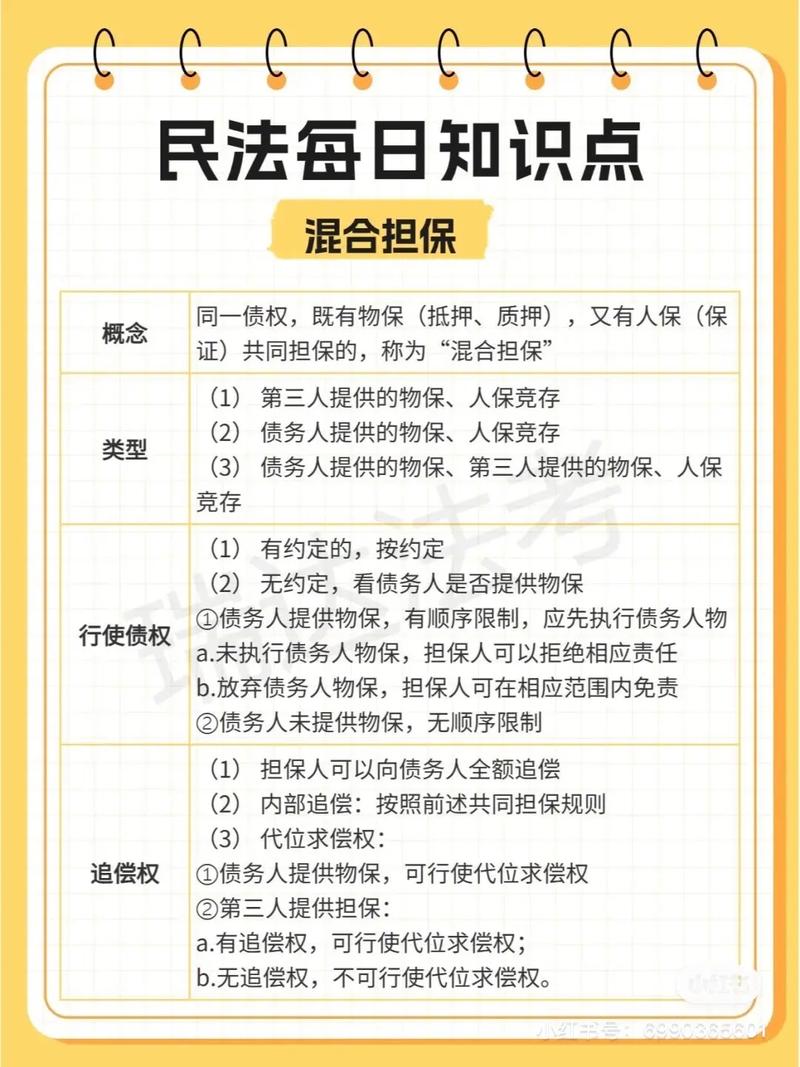
两个最常见的误区,很多人都踩过坑
第一个误区:“我就是帮忙做个证明,不是担保”。我见过太多了,朋友去贷款,跟你说“你就是签个字证明我是你朋友,我有正当工作,你不用担责任”,结果你拿过合同不看,大笔一挥签了,合同上写的你是连带责任保证人。到时候债主找你,你说我不知道,没用。签了字就要认。 第二个误区:“借钱的有房子抵押,轮不到我还债”。真不是这样。如果合同上写了你是连带责任保证人,哪怕债务人把房子押给债主了,债主也可以选择直接找你要钱,不用先拍卖房子。当然,要是你是一般保证,那确实得先处理债务人的抵押财产,轮不到你。 哦对,还有人问,我担保的那笔钱到期了,他续贷了,我还要担吗?只要续贷合同你没签字,原担保就只负责原来那笔,新的债务你不用担。别稀里糊涂认一辈子。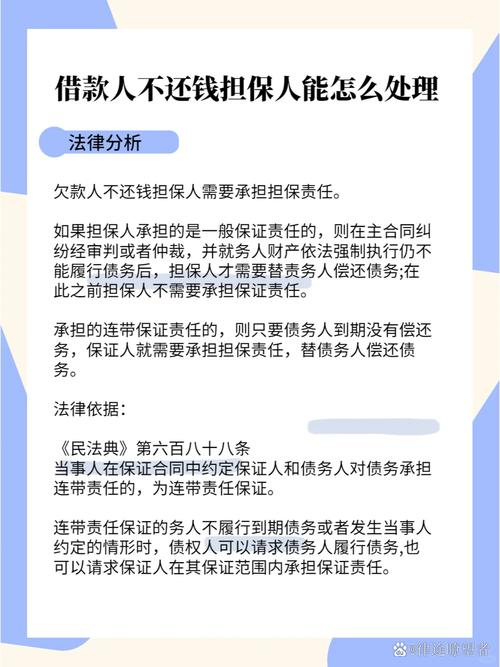
真摊上担保的事了,按这三步来处理