红线划在哪里,得先看条文本身
《中华人民共和国民法典》第680条第一款总共两句话。禁止高利放贷。借款的利率不得违反国家有关规定。就这十几个字,把利率管制的正当性锚定在了公序良俗与金融秩序上,而没让“意思自治”四个字一个人说了算。 真正让这条规定落地的,是最高人民法院在2020年8月20日修订施行的《关于审理民间借贷案件适用法律若干问题的规定》。其中第二十五条写得很直白——出借人请求借款人按照合同约定利率支付利息的,人民法院应予支持,但是双方约定的利率超过合同成立时一年期贷款市场报价利率四倍的除外。 注意措辞。是“合同成立时”,不是“起诉时”,也不是“还款时”。贷款市场报价利率,也就是常说的LPR,由中国人民银行授权全国银行间同业拆借中心公布,每月20日更新一次,遇节假日顺延。换句话说,同一份借款合同,签在3月还是签在7月,对应的四倍上限很可能不一样。
把界线放在两组对比里看,会清楚得多
先看合法模式与被认定为违规的高风险模式之间的落差。 模式A:合同成立当日,一年期LPR假定是3.0%,四倍就是12%。双方在书面合同里清楚写明借款年利率12%,没有别的名目费用,还款方式写明白,利息计算方式也写明白。这种约定,在民间借贷的司法保护范围内。 模式B:同样约定年利率12%,可同时另收“账户管理费”年化3%、“咨询服务费”一次性2%。把这些折算进去,实际资金成本已经越过了12%那条线。法院审理此类纠纷时,通常会把各种名目的费用与利息合并计算,再与四倍上限做比对。 再看不违法但责任承担不同的两种模式。 模式C:自然人之间偶发的、一次性的资金周转,金额不大,利率压在四倍以内。这种借贷关系受法律保护,出借人有权请求返还本金与约定利息。 模式D:同一个人在较短时间内,向多个不特定对象反复出借款项,即便每一笔利率都没超四倍上限。这时候行为性质就可能发生变化。根据最高人民法院相关司法文件的精神,未依法取得放贷资格却以营利为目的向社会不特定对象提供借款的,可能被认定为职业放贷行为,进而影响借款合同的效力评价。 两组对比摆在一起,**全文最要命的那个区分变量就浮出来了:将利息以及各类名目的资金占用成本合并折算后的实际年化利率,与合同成立时一年期LPR四倍之间的比较关系。** 这一个变量,既决定了约定能不能被完整支持,也决定了放贷行为的性质怎么评。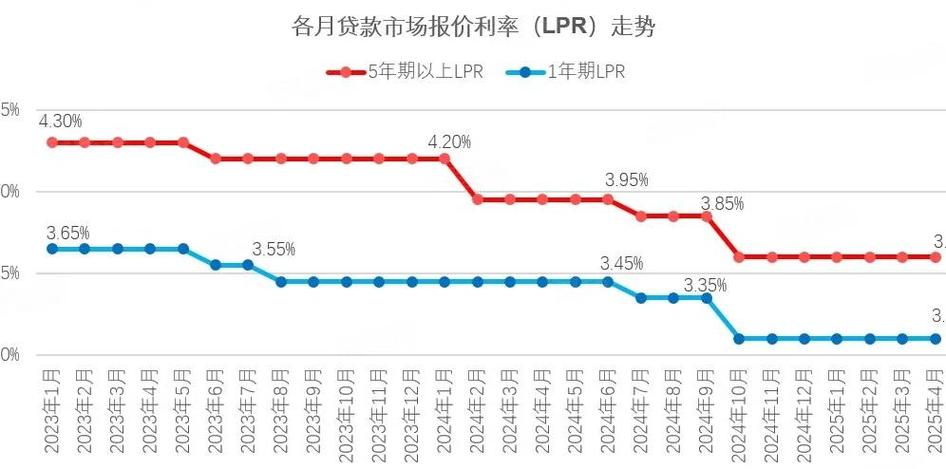
数字能说明什么,又说明不了什么

三个时间节点上,具体该做什么