先搞清楚一件事:保证不是“帮个忙”那么简单
说实话,很多人签保证合同时的状态,跟饭桌上说“这顿我来”差不多。拍胸脯。点头。笔一挥。 但法律不这么看。 保证在《民法典》里被归入合同编第二分编“典型合同”中的“保证合同”一章。从第681条到第702条,整整二十多条,全在说这件事。第681条开宗明义:保证合同是为保障债权的实现,保证人和债权人约定,当债务人不履行到期债务或者发生当事人约定的情形时,保证人履行债务或者承担责任的合同。 保护的法益很明确:债权人的债权安全。但这里有个天然的张力——债权人和保证人之间的信息鸿沟,大到能塞下一整条长江。债权人对保证人的资力、信用、还款意愿,往往一知半解;保证人对债务人的真实财务状况,也未必比路人甲清楚多少。这种不对称,是后面所有纠纷的种子。
两种保证,天壤之别
《民法典》第686条把保证方式分为两种:一般保证和连带责任保证。第686条第2款还规定了一个重大变化——当事人在保证合同中对保证方式没有约定或者约定不明确的,按照一般保证承担保证责任。 这个“没有约定按一般保证”的规则,和原《担保法》第19条“没有约定按连带责任保证”的规则,正好相反。为什么改?立法理由书说得清楚:一般保证对保证人更为有利,在约定不明时应当作出有利于保证人的解释。说白了,法律不愿意让一个含糊其辞的签字变成无限责任的卖身契。 一般保证的核心武器是什么?先诉抗辩权。 第687条规定:一般保证的保证人在主合同纠纷未经审判或者仲裁,并就债务人财产依法强制执行仍不能履行债务前,有权拒绝向债权人承担保证责任。翻译成人话——你得先去告债务人,告完了还得去执行,执行不到了,才能来找我。 连带责任保证就没这个待遇了。第688条:连带责任保证的债务人不履行到期债务或者发生当事人约定的情形时,债权人可以请求债务人履行债务,也可以请求保证人在其保证范围内承担保证责任。注意这个“也可以”——债权人可以直接跳过债务人,直奔保证人。没有前置程序。没有缓冲地带。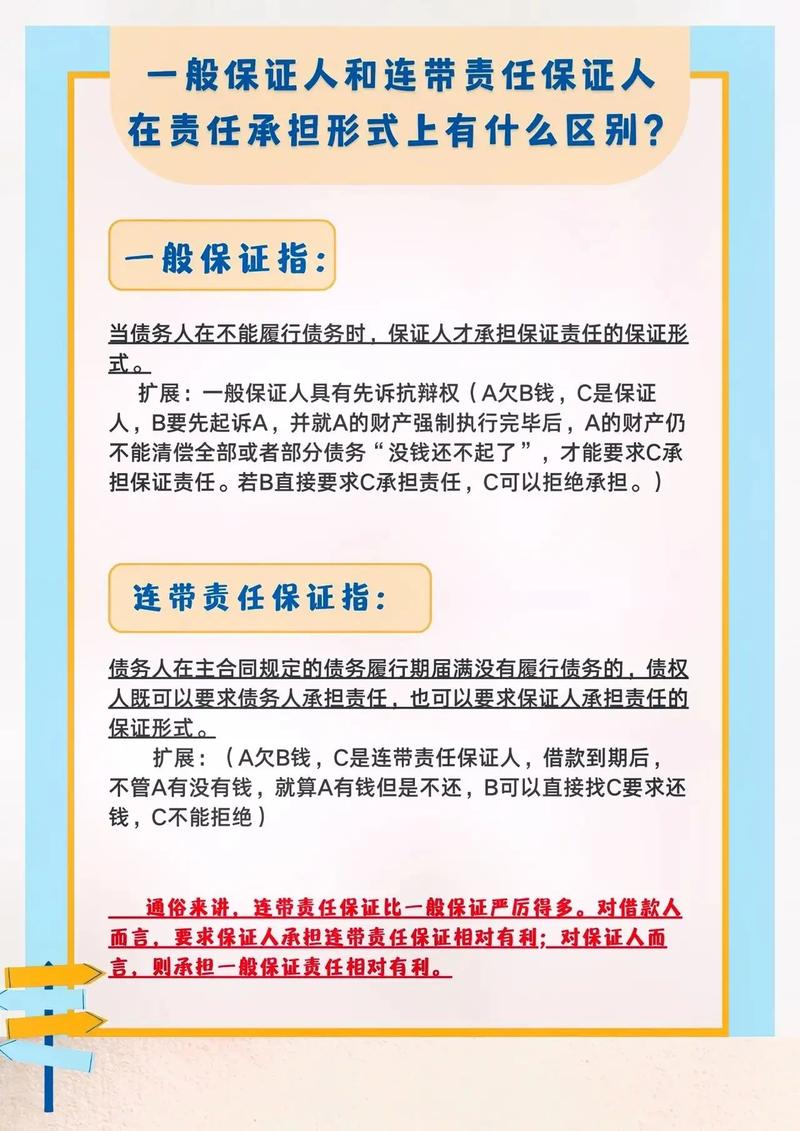
两组对比,一个变量
先说模式一:合法A vs 违法/高风险B。 A是常规的保证合同签署——保证人具有完全民事行为能力,意思表示真实,主合同有效,保证合同形式合法。签字、盖章、留存,流程干净。 B呢?最高院《担保制度司法解释》第17条到第19条列举了几种情形,比如:主合同无效导致保证合同无效,保证人无过错的,不承担赔偿责任;有过错的,承担的赔偿责任不超过债务人不能清偿部分的三分之一。再比如,保证人明知主合同无效仍提供保证的,责任就更重。B不是“违法”这么简单,它是在合法的外壳下埋了一个结构性风险——保证人对主合同效力的判断失误,会直接映射到自己的责任范围上。 模式二:低风险C vs 高风险D,两个都不违法,但责任完全不同。 C是一般保证。保证人在合同里明确写了“一般保证”四个字,或者约定了先诉抗辩权的类似表述。债权人想找保证人,得先走完对债务人的审判和执行程序。保证人的责任是第二顺位的、补充性的。 D是连带责任保证。同样合法,但保证人的地位从“候补”变成了“并列”。债权人可以同时起诉债务人和保证人,也可以只起诉保证人。保证人履行后,只能向债务人追偿——而那个追偿权能不能实现,天知道。 全文唯一关键区分变量:保证方式是否被明确约定为“连带责任保证”。 这个变量,决定了保证人是站在第一道防线还是最后一道防线。资料观察:数据背后的沉默大多数
关于保证合同纠纷的司法数据,公开的汇总性统计并不多。最高人民法院历年工作报告中,合同纠纷案件占比长期居高,但保证合同纠纷往往被归入“其他合同纠纷”中,单独统计的口径并不统一。 不过,立法层面的态度是清晰的。《民法典》第686条第2款的修改本身就是一个信号——从“约定不明推定为连带”到“约定不明推定为一般”,立法机关在相关说明中明确表示,这一修改旨在“平衡债权人与保证人之间的利益,避免保证人因约定不明而承担过重的责任”。 王利明教授在《民法典担保制度研究》(2023年版)中也指出,一般保证与连带责任保证的区分,本质上是保证人“补充性”与“独立性”两种法律地位的区分,推定规则的变化反映了立法对保证人利益的倾斜保护。 这些信息拼在一起,指向一个判断:司法和立法层面对保证人的保护倾向正在增强,但前提是保证人自己要在合同里把话说清楚。
三阶建议:从签字前到追偿后
