上周整理读者来信,拆到一封信封皱巴巴的,字里行间全是慌。32岁的姑娘,去年跟前夫办完离婚手续,房子卖了一人一半,孩子归自己,本来以为终于能把糟心的日子翻篇,结果这个月接到银行的催收电话,说前夫在婚姻存续期间借了80万信用贷,现在人找不到了,银行要找她还。她拿着电话站在银行门口,浑身发冷——那笔钱她连见都没见过,怎么就要她还了?
我跑了十年普法专栏,接过的咨询里,一半的婚变纠纷最后都绕不开债的事。很多人对婚姻的认知还停留在“领证就是利益绑定”,根本不知道现在的夫妻共同债务认定规则,早就不是过去那种“婚姻存续期间的债一律共担”的老黄历了。
不是结了婚,所有债都要两个人扛
很多人以为,领了证就是财产绑一起、债也绑一起。错。
现在的认定逻辑说穿了特别简单:共债共签是核心。一笔债要算成夫妻两个人共同要还的,要么借钱的时候两个人都当面签了字、认了账,要么事后一方主动补了字,说我同意一起还;再不然,就是这笔钱真的全用在了小家庭的日常开销上——比如买米买油、交孩子学费、付老人医药费,这种大家都能感知的家用支出,就算只有一个人签字,也算共同债务。
那什么债不算?就是那种超出家庭日常生活需要的大额债务。比如一方偷偷借了几百万去炒币、赌球、给外面的第三者买礼物,这种钱根本没花在小家庭里,哪怕是在婚姻存续期间借的,也跟另一方没关系。债权人要是觉得这笔债该两个人还,就得自己拿出证据,证明钱确实用在了夫妻共同生活、共同生产经营上,拿不出来,就不能随便找没签字的那一方要。
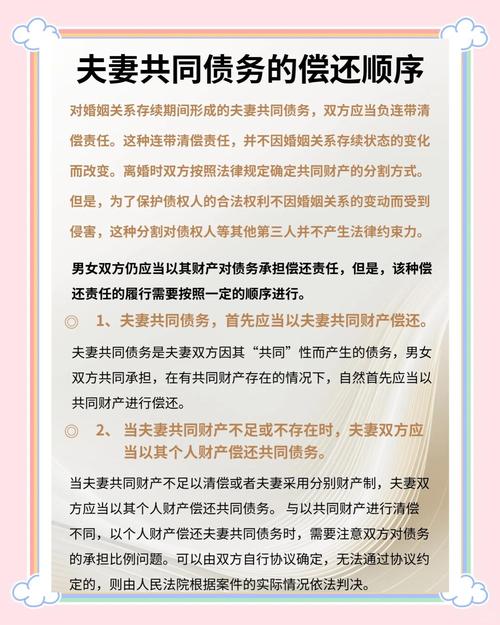
说实话,这套规则刚出来的时候,我见过好多人吐槽“太麻烦了,借个钱还要两个人跑”,但真碰到过赖账的人就会知道,这规则其实是在给普通人兜底——总不能让一个没见过钱、没花过钱的人,因为跟某人领过证,就要平白无故替别人的烂账买单吧。
两个踩过坑的人最容易信的误区
第一个最常见的误会:只要是婚姻存续期间借的债,不管花在哪都要一起还。
真不是。刚才说的那个被催80万债的姑娘,最后查了银行流水,前夫借的钱到账当天就全转去了境外的赌博网站,连她的工资卡都没沾过。最后法院判下来,那笔债是前夫的个人债务,跟她没关系。好多人被旧印象绑着,一听到“婚姻存续期间的债”就先慌了,其实只要钱没用来家用,根本轮不到你扛。
第二个容易踩的坑:只要我没签字,不管什么债都跟我没关系。
也不对。比如你家老公开了个小装修队,之前欠了供应商3万块的瓷砖钱,对方拿得出送货单,证明那批瓷砖全用在了你们俩现在住的房子的装修上,就算你当时没在借条上签字,这笔钱也算共同债务。毕竟你实实在在享受到了这笔钱带来的好处,总不能光沾光不还钱吧?
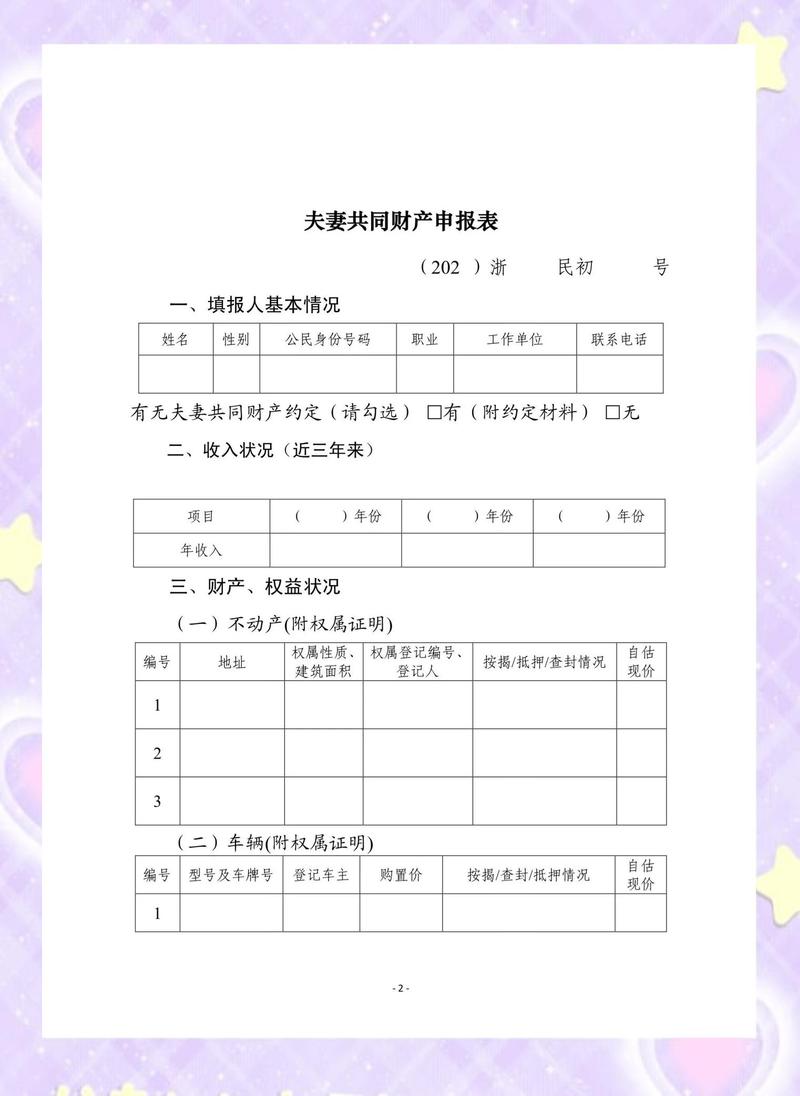
不过话说回来,规则从来不是偏向哪一方,就是要把钱的来龙去脉摆到台面上。谁主张这笔债是共同的,谁就要拿证据,不能随便把一个没沾过钱的人拖下水。
普通人能落地的三个小动作,别等出事了才补
真的别嫌麻烦。好多人觉得“我们俩感情好,算那么清楚干嘛”,真到感情散了、人跑了的时候,之前抹不开面的那些事,全都会变成砸在你身上的石头。
第一个,但凡涉及单笔超过当地普通家庭三个月平均收入的借款,不管对方说的理由多好听,你只要没拿到这笔钱、也没同意把它用在共同家用上,就别在任何借款合同、借条上签字。哪怕对方说“就是走个流程,银行要夫妻双方签字才放款”,你也得想清楚——签了字,这笔债从法律上就是你们俩共同要扛的,到时候哪怕离婚协议写了“所有债归对方还”,银行照样可以找你要,你只能事后再找对方追偿,难度多大,经历过的人都懂。
第二个,平时别嫌记账麻烦,家里的大额收支,哪怕是微信、支付宝转的,只要单笔超过一万,顺手截个图存个云盘就行。尤其是对方突然往你账户转大额钱,或者从你账户转走大额钱的时候,多问一句用途,留个聊天记录。很多时候对方偷偷借的债,最后会故意往你账户过个账,然后拿转账记录说“你看,钱都给家里用了”,你要是拿不出当时的聊天记录证明你根本不知道这笔钱的来路,就很容易吃哑巴亏。
第三个,真收到法院的应诉通知,说被人告了要还夫妻共同债务,千万别躲。我见过好多人觉得“我没签字,这跟我没关系,我不去开庭法院也不能判我”,结果法院缺席审理,只听原告的一面之词,直接判你承担连带责任,等你工资卡被冻了才反应过来要上诉,那时候要补证据的难度,比你去开庭的时候拿出来难十倍。开庭的时候带上你这几年的银行流水、消费记录,把那笔钱的流向说清楚——比如钱全转去了境外赌博网站、全给第三者花了、根本没进过家庭共同账户,这些事实摆出来,法官自然会做判断。
其实婚姻从来不是什么人生的必选项,就算选了,也没必要把自己的全部身家绑在另一个人的信用上。把规则摸透,不是为了防着身边的人,是为了真有一天要分开的时候,你能堂堂正正拿着自己攒的钱,过好剩下的日子。
本文仅代表作者观点,不作为正式法律意见,具体案件请咨询专业律师。