上周在律所楼下吃皮肚面,碰到个老当事人的妹妹,眼睛肿得像核桃。
她前夫在外头借了280万炒期货,亏得精光,债主现在把她告了,说这是婚内共同债务,要她把每个月的工资拿出来还债。
她连前夫炒期货的账户密码都不知道。
换搁十年前,她说不定真要替他扛这堆债。但现在不一样了。
别拿老黄历套现在的规则
很多人对夫妻共同债务的认知,还停留在2018年之前的旧规则里——只要是婚姻关系存续期间借的钱,不管用在哪,配偶都得一起还。
错得离谱。
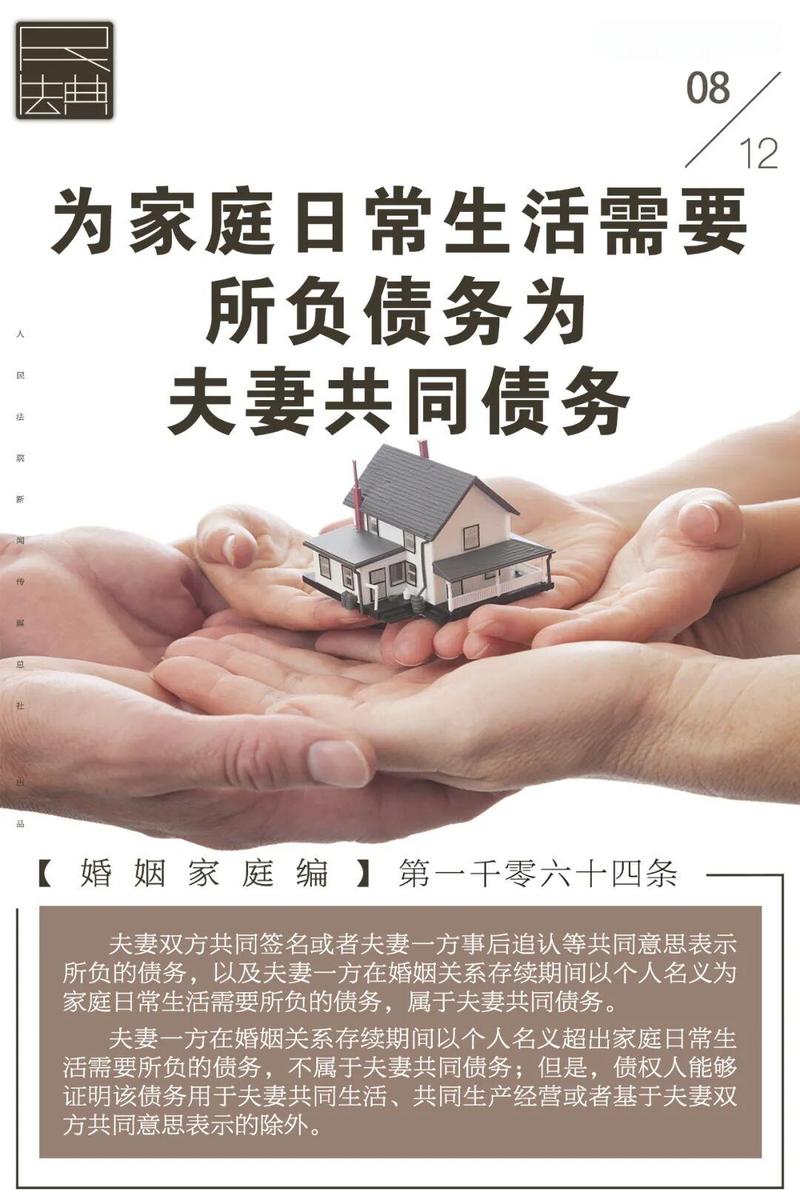
现在的认定规则,写在《民法典》第1064条里:夫妻双方共同签名或者一方事后追认等共同意思表示所负的债务,以及一方在婚内为家庭日常生活需要所负的债务,属于共同债务;一方婚内以个人名义借的、超出家庭日常生活需要的债务,不属于共同债务,除非债权人能证明这笔钱用于夫妻共同生活、共同生产经营或者是双方共同的意思表示。
这套规则本质上是在打天平的两端:一边要兜住市场交易的安全底线,不能让夫妻随便通过离婚把财产转走、把债全甩给一方;另一边要把之前不对等的权利义务掰回来——婚姻从来不是无限连带的担保契约,没参与借钱、没拿到钱的配偶,不该平白替别人的投机行为买单。
两个判决的核心差别,其实就一件事
我们团队最近接触的两个案子,案情乍看几乎一模一样,都是男方在外借了两百多万,最后法院判的结果天差地别。
第一个案子里,男方借的220万全部转到了自己母亲的账户,用来给老人买养老房,房产证上只有婆婆的名字,女方全程没在借条上签字,也从来没见过这笔钱。最后法院判这是男方的个人债务,女方不用还。
第二个案子里,男方借的210万,其中62万转到了夫妻共同的经营账户,用来给两人一起开的宠物店付房租、进宠物粮,剩下的148万他自己拿去炒币亏了。最后法院只判那62万对应的部分是共同债务,剩下的部分由男方自己承担。
很多人问这两个案子的区别在哪。
所有案件的核心区分变量从来不是“债务发生在婚内”,而是债务的实际资金流向,是否直接或间接用于夫妻共同生活、共同生产经营,且债权人能拿出可溯源的流水证据。
别拿几句聊天记录、一段家庭聚餐的录音当尚方宝剑。法院真看的是钱的来龙去脉。没有流水支撑的空口主张,到了法庭上根本站不住脚。

我们翻了三年判决,摸到的真实裁判逻辑
2024年初我们团队抽了2021年1月到2023年12月南京地区公开的1182份涉夫妻共同债务认定的二审生效判决,发现近七成的案件中,债权人因为拿不出清晰的资金流向证据,最终没有被法院支持要求配偶共同担责的主张。
印象很深的一个2022年的案子,男方做建材生意借了170万,债主说女方曾经帮男方收过两笔客户的货款,就要求女方一起还。最后法院查了完整流水,那两笔货款总共才2.8万,是女方在家的时候帮着代收的快递转款,根本不是参与共同经营的证据,最后直接驳回了债主对女方的诉请。
真的。别信网上那种“只要结婚,对方欠的债你就得还一半”的鬼话。
结婚登记完成后的第一个周末,各自去银行网点打印近3年的全量交易流水,盖好业务章后存到自己加密的本地硬盘,别存在共用的云盘里。
碰到配偶说要在外举债周转的场合,没亲眼看到借款合同的完整条款、没看到资金实际到账的银行回单,绝对不签任何带”共同借款人””连带保证人”字样的纸质文件,连微信对话框里都别发”我同意他借这笔钱”这类带追认性质的文字。
收到法院送达的要求你承担配偶债务的传票当天,立刻导出近2年所有银行卡、微信、支付宝的全量交易记录,对着诉状列明的每一笔借款的发生时间,逐笔核对有没有对应资金流入你的个人账户或者家庭共同账户,把核对后的清单整理成带签章的纸质版交到承办法官手里。
婚姻是搭伙过日子,不是替对方的所有选择兜底。
本内容仅供法律信息参考,不构成委托关系,不构成对裁判结果的任何形式承诺。