上周三整理后台留言的时候,翻到个刚毕业的小姑娘的私信。
去年冬天她急着凑房租,找了朋友介绍的私人周转,当时对方说月息2分5,签借条的时候她没多想,想着反正自己最多借半年就还得上。这才一年,算下来光给的利息已经快赶上当初借的本金了,翻到借条才发现,里面还藏着每个月200块的“账户管理费”。她问我,难道这些钱真的要按借条写的全给吗?
我当时看完她的私信,真的替她捏把汗。
其实真不用慌。
很多人对借钱的认知,还停留在“借条写多少就给多少”的阶段,根本不知道法律早就给所有的借款合同划了一道利率的线——也就是大家常听的借款合同利率上限。这道线不是给放贷的人定的“最高收费许可”,是实实在在跟你钱包挂钩的:超出这道线的部分,你就算当时签了字按了手印,法律也不会认。
别把这道线当成固定的“利息标尺”
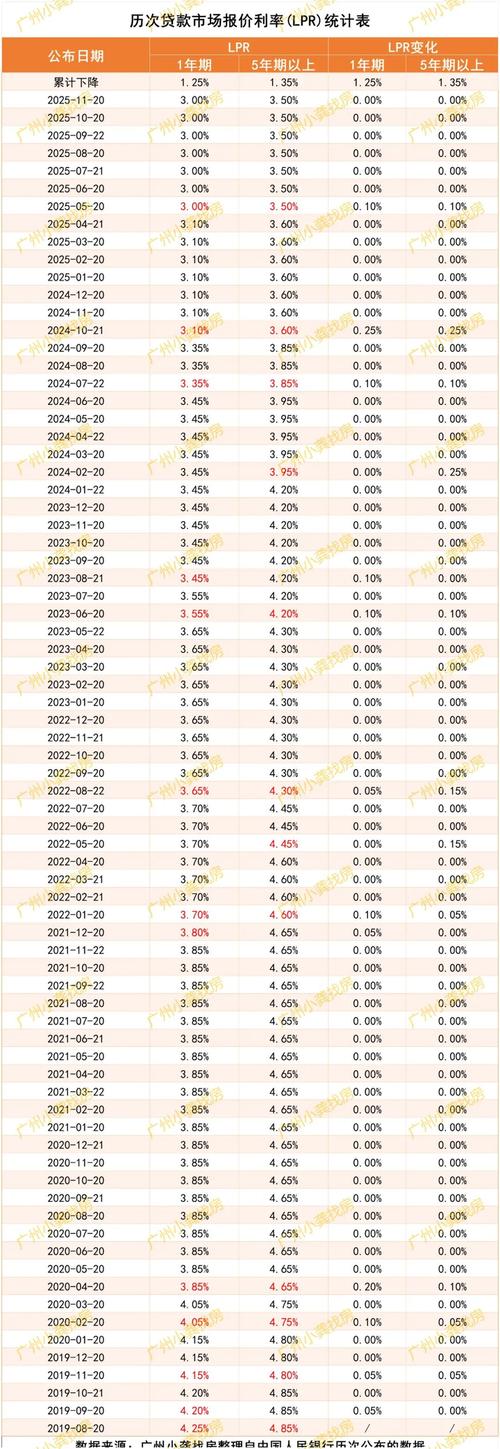
很多人以为这个借款合同利率上限是个固定的数,比如什么年息24%、36%的老黄历,其实早就改了。现在的规则很简单,就是按央行每月公布的一年期贷款市场报价利率(LPR)的4倍,来划这条线。这个数不是钉死不动的,每个月LPR调整,这个上限也跟着变。
举个最简单的例子,比如某一个月的一年期LPR是3.45%,那对应的借款合同利率上限就是年息13.8%,要是下个月LPR降到3.3%,那对应的上限就变成年息13.2%。
当然,这条线不是管所有的借款。要是你找的是持牌的银行、正规消费金融公司借的钱,人家的利率是按金融监管的规则走,根本不适用这个民间借贷的4倍LPR标准。我见过太多人拿着这个4倍LPR的线去怼信用卡分期,说人家利息超了要退,真闹到法院根本站不住脚——毕竟规则从一开始就没把持牌金融机构算进这个圈里啊。
对普通人来说,只要是找熟人、找没有金融牌照的个人或者普通公司借的钱,就全适用这个4倍LPR的上限。不管对方是你远房表哥,还是街上发小广告的无抵押放贷人,都一样。
两个传得特别广的误区,别再踩了
第一个误区,好多人说“只要利息超过这条线,整个借条就全无效,借的钱可以不用还了”。
真的想多了。
法律从来没说超了利息就可以把本金一笔勾销。实际的规则是,超出上限的那部分利息,法院不会支持——你要是没给,对方就算起诉要这部分钱,法官根本不会判你给;但你要是已经把这部分钱给出去了,也可以要求对方抵扣后面的本金,甚至要回来。剩下的本金、没超过上限的那部分利息,你该还还是得还,别脑子一热就想着赖账,最后成了失信人,真的亏。
还有个更常见的误区,好多人觉得“只要把利息换个名字,比如叫服务费、咨询费、违约金,就不算在利率里了,就算超了也没关系”。
放贷的人精得很,就是摸透了大家的这个想法,才把本来的高利息拆成好几个名目的费用往外加。但法律的尺子从来没松过——所有你为了借这笔钱掏的钱,不管叫什么名目,全部要计入综合利率计算。哪怕是对方说“这是给中介的辛苦费,跟利息没关系”,只要这笔钱是你为了拿到这笔借款必须掏的,全部算进实际的利率成本里。

太天真了。换个名字就能绕开规则,那法律还有什么用。
真遇到超收利息的情况,几步就能把账算明白
写了这么多年普法稿子,见过太多人遇到这种事,要么被对方的恐吓短信吓住,硬着头皮多掏了好几万;要么直接破罐子破摔,一分钱不还,最后被法院判成失信人。其实真不用这么极端。
先沉住气,别上来就跟放贷的人扯“你这是违法的”。先把你所有的转账记录、微信聊天截图、当初签的借条、对方每次给你发的费用明细全部导出来,存到一个单独的文件夹里。找个免费的IRR计算小程序,把每一笔对方给你转的借款、每一笔你转出去的费用,按时间顺序输进去,几秒钟就能算出你实际承担的年化利率是多少,不用硬着头皮算复杂的财务公式。
算完发现确实超线了,也别硬扛着不还钱。把你已经付出去的所有费用加总,超过当时LPR4倍的那部分,是可以直接抵扣后续应付的本金的——比如你前前后后多给了18000的利息,下次该还的时候直接把这18000从本金里扣,把你算的明细附在后面发对方就行,不用扯情绪。对方不认也没关系,所有材料别删,按时间顺序理清楚就行。
真走到起诉那步,也不用慌。这类案子法官对利率的计算规则熟得很,你把整理好的凭证摆出来,把你算的实际利率数报给法官,超出的部分自然不会被支持。我之前见过一个刚工作的小姑娘,就是自己整理的材料开庭,没请律师,最后法院把对方多算的3万多利息全砍掉了,前后诉讼费才50块。
本文仅代表作者观点,不作为正式法律意见,具体案件请咨询专业律师。