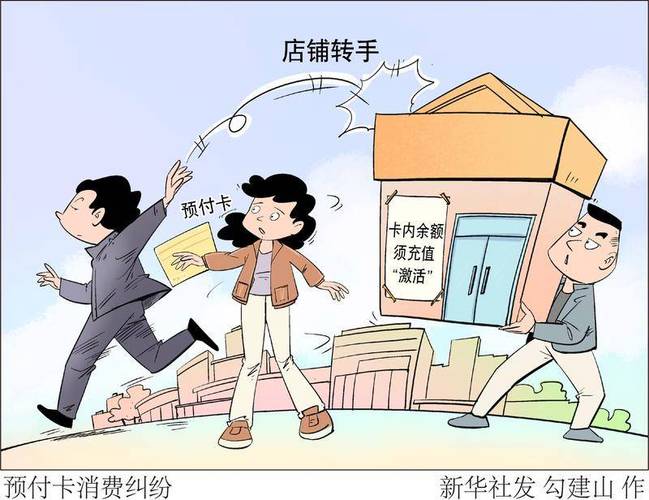
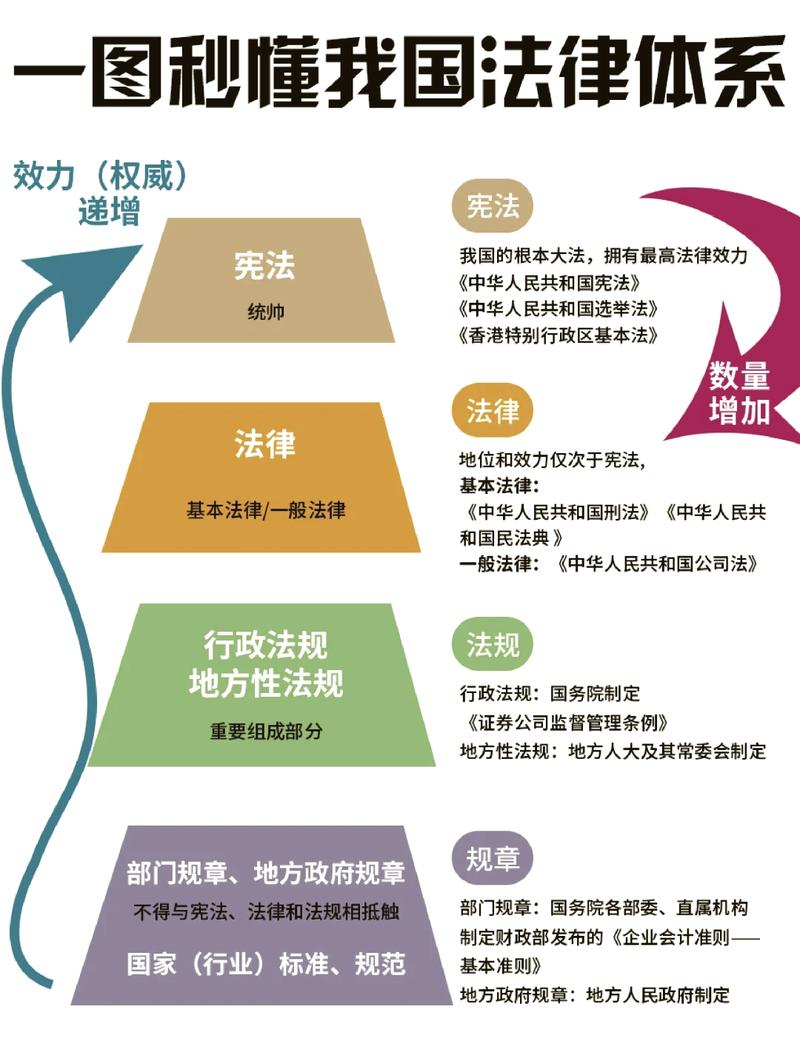
法律层面的精准界定
合法与高风险的情景对比
我见过两个几乎同类型的储值卡案子,判决结果天差地别。 第一个是本地连锁餐饮企业,卖节日储值卡,所有预收资金按要求存入了监管指定的专用存管账户,资金仅用于食材采购和门店运营。后来因为疫情调整门店布局,主动给所有未消费完的用户办理了全额退费,没有产生任何实际损失,法院最终认可了企业的合规操作,驳回了少数用户额外索赔的请求。 第二个是开在商圈楼下的小型健身工作室,开业首月就打出“1999元两年不限次”的广告,收了近百万预付卡资金之后,老板把钱拿去投了自己的新项目,不到半年工作室就关门停业,消费者找不到人退费。法院最终认定老板挪用预收资金构成欺诈,判决全额退还剩余费用还要承担消费者的利息损失。 两个案子的唯一关键区分变量,就是是否将预收资金按要求存入专用存管账户。存了,资金有监管,出事有钱退。没存,全看老板良心,跑路了什么都剩不下。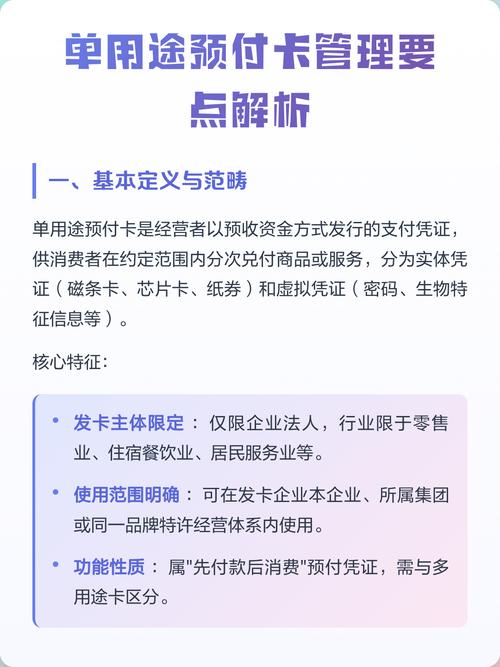
公开裁判数据的实证观察
2022—2024年度,某直辖市高级人民法院发布的《消费者权益保护审判白皮书》显示,当地三年间受理的预付卡纠纷案件中,87%的案件是商家倒闭、跑路引发的退费纠纷。 这其中,超过92%的涉案商家,从未按规定落实预收资金存管要求。超过六成的涉案商家,都是通过低价吸引消费者办长期卡,收完钱就把资金挪作他用。 说实话,但凡算一下账就知道,99块钱一年理发,剪一次都合不上成本,哪有那么多好事给你占?无非就是给你画个饼,拿你的钱填他的坑。