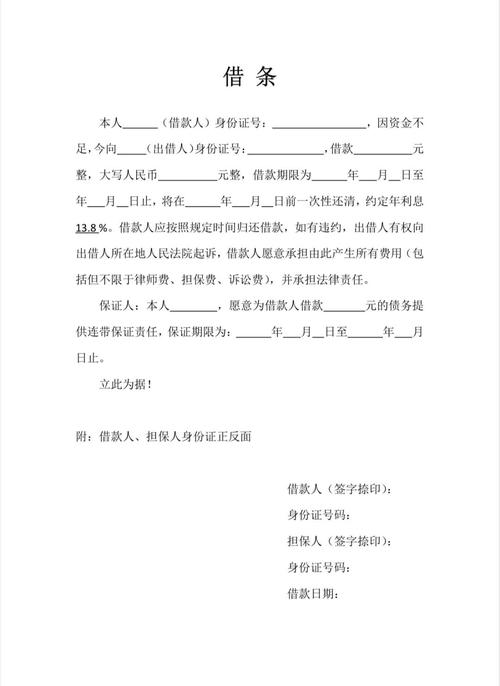
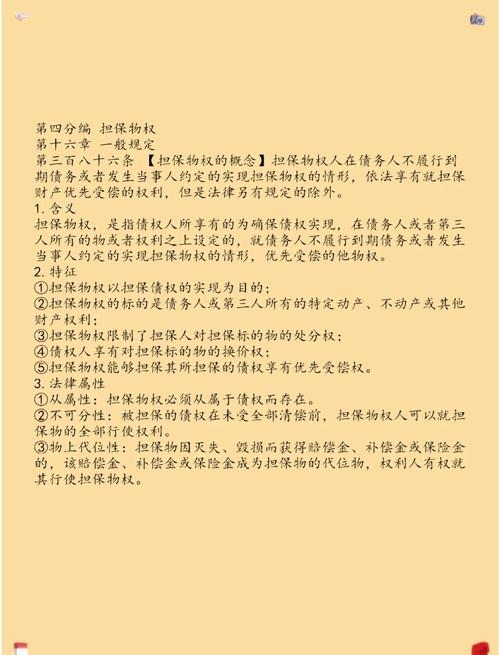
0923那天在南京,和一位许久没见的读者喝茶,他皱着眉掏出一张诉状,半天才开口说,半年前发小开社区饭店缺钱,找熟人借钱,拉他去凑个人场,说就是做个见证,签个字就行。他抹不开面子,大笔一挥签了名。现在发小饭店倒了,人躲着不接电话,出借人直接把他告上法院,要他还整整三十万本金加利息。 他说,我不就是帮着站个台,怎么就要我还钱了? 其实真不是只有大生意才会碰到担保。朋友借车贷,要你做个共同担保人;房贷流水不够,要父母做担保;甚至开公司办资质,都可能被拉去签字。搞不懂担保责任承担方式,落笔那一下,你家的存款、房子,都可能变成别人债务的抵押。 担保责任不是“签个字”这么简单 民间借贷借条担保人签字栏实拍 说实话,大部分人碰担保,都是给熟人帮忙,问他担保是什么,十个有九个说不清楚。 担保责任承担方式,说白了就分两种,门槛差很多,后果天差地别。 一种是一般保证。说直白点,得先找借钱的人要钱。把借钱的人所有能卖的财产都执行完了,真的一分钱都榨不出来了,才能轮到你替他还债。 另一种是连带责任保证。这个就没这么客气了。出借人根本不用管借钱的人有没有钱,哪怕借钱的人开着豪车住大房子,他也可以直接来找你要,要多少你都得先给出来。 就一句话,核心区别就是,你能不能要求出借人先找借款人要钱。 很多人栽在这。 有个很多人都不知道的关键点,民法典生效之后,没有明确约定保证方式的,法律默认按一般保证算。放在十几年前,规则刚好反过来,那时候默认连带,多少人稀里糊涂就替人背了几十万的债,现在法律改了,对普通人更友好。 两个常见误区,别稀里糊涂踩进去 第一个误区:我就是去签个名,我没说要当保证人啊,凭什么找我担责? 真打起官司,法院看的不是你怎么说,是你签在哪。如果你糊里糊涂签在借条或者借款合同的保证人栏,哪怕你没写“保证人”三个字,法院也会认定你是保证人,要承担担保责任。如果你真的只是去做见证,一定要清清楚楚写上“见证人”三个字,签在空白处,别往保证人那栏挤。 民法典担保章节条款内容截图 第二个误区:借款人已经还了一半,我只需要承担剩下一半的责任对不对? 不对,这话得分情况说。如果你当初没和出借人明确约定你只承担一半的责任,那哪怕借款人已经还了一半,只要你是连带责任保证,出借人就可以找你要剩下的全部,哪怕一分没还,他也能找你要全部。你替他还完之后,才能再去找借款人把钱要回来。 不过话说回来,就算你要担责,也不会让你还超过债务总额的钱,本金加利息加违约金,所有加起来不会超过原来借的钱该还的总数,这点你不用怕。 真摊上事了,就按这几步来 真摊上事了,就按这几步来 先把你手里所有的相关材料找出来,借条、借款合同、你签字的那一页,全部复印两份,原件锁好,手机拍高清照片存云端,别弄丢了。先翻出来看,你的保证方式写的是什么,有没有约定只承担部分责任。 如果认定下来是一般保证,你享有先诉抗辩权,也就是说,如果出借人没起诉借款人,也没申请强制执行,也拿不出证据证明借款人真的没钱还,你直接可以拒绝还钱,不用跟他拉扯。 如果你已经替借款人把钱还了,别吃哑巴亏,拿着所有的还款凭证、担保合同,去法院起诉借款人,向他追偿你替他还的钱。别拖着,过了时效再想追就难了。 最后多说一句,不管是谁拉你做担保,亲爹亲兄弟都好,先想想你能不能承受最坏的结果,真要你全额还债,你拿不拿得出来,别为了那点没用的面子,把自己半辈子攒的家底都搭进去。 本文仅代表作者观点,不作为正式法律意见,具体案件请咨询专业律师。