聊聊借款合同利率上限:民间借贷里不能碰的红线
2026-09-30 10:21:16
前两周整理读者私信,看到一个大姐的留言,挺闹心的。三年前小姑子开店,她拿出半辈子攒的十万块,说好了每个月一分五的利息,借条写得明明白白。现在店倒了,小姑子躲着不还钱,放话出来说利息超过法律规定,打官司你也赢不了。大姐问,我白纸黑字写的,怎么就不算数了?
不是只有大企业才碰借款合同
很多人觉得,借款合同是银行跟企业的东西,我借个钱给亲戚,写个纸条而已,扯不上什么利率上限。错了。只要你把钱借给别人,双方说好什么时候还,给多少好处,哪怕只是一张写在烟盒纸上的欠条,那也是受法律约束的借款合同。说白了,利率上限就是给利息画了一条线,越线了,法律就不护着你。
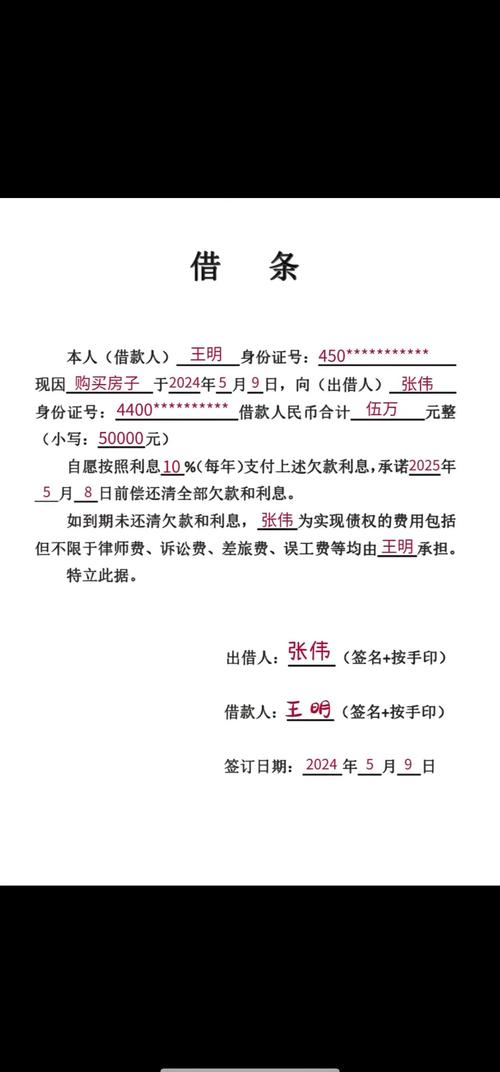 手写民间借贷借条实拍
说实话,现在谁手里没个闲钱,谁没个急用钱开口的时候,这点规矩搞不清,真的会血本无归。我之前碰过一个老哥,借出去二十万,约定年息三十万,对方还了半年跑路,起诉到法院,超过上限的利息一分没要到,何苦呢。
说人话的规矩,还有你容易踩的坑
我不跟你掰法条原文,就说直白点,现在我们国家民间借贷的借款合同利率上限,就是一年期LPR的四倍。什么是LPR?你不用管它全称叫什么,随便搜一下“最新一年期LPR”,出来的数乘以四就是了,现在大概是14.6%左右,每个月会更新,但变动不大。
这个规矩管谁?管普通人之间的借款,管那些没有贷款牌照的小公司放的借款,你跟银行办房贷车贷,跟持牌消费金融公司借钱,那是另一回事,不算在这个规矩里。
很多人有误区,第一个错得特别普遍:很多人以为,只有写着“利息”的才算,什么服务费、手续费、逾期违约金、上门催收费这些都可以单独收,不用算进利率里。错。所有这些钱,只要是你为了借这笔钱掏的,全部加起来算总利率,超过上限的部分,你不用给,给了也能要回来。
第二个错得更普遍,还有好多人记得十几年前的老说法,说什么超过24%不到36%给了就不能要回来,那都是老黄历翻烂了的东西,现在早就改了。现在只要超过四倍LPR,不管你给没给,超过的部分都不受法律保护,给了的就能要求退。
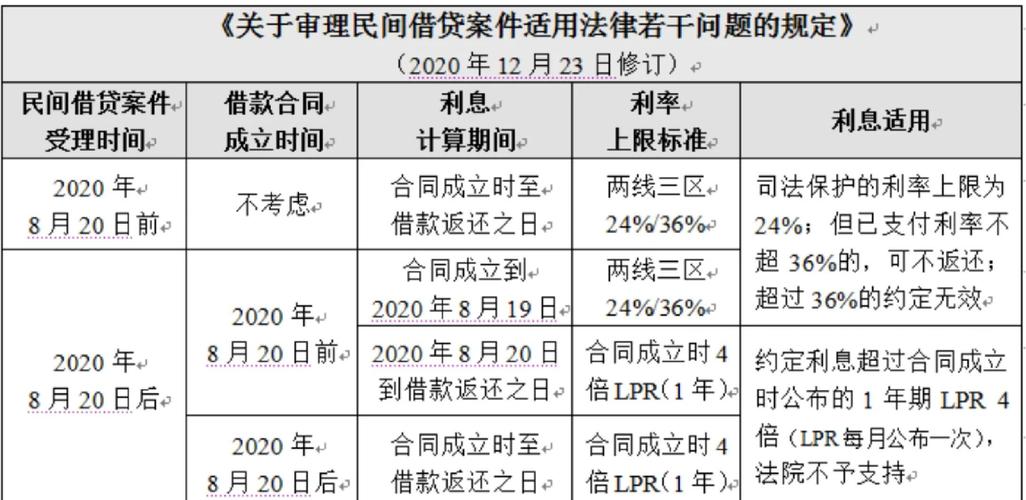 民间借贷利率上限计算对照表
真闹矛盾了,一步步来就行
 真闹矛盾了,一步步来就行
碰到利息扯不清,不用慌,别病急乱投医找什么讨债公司,花冤枉钱还违法。
第一步,自己先算清楚账。把所有的费用,不管叫什么名字,一笔一笔列出来,算出实际的年利率,再找最新的LPR乘四,你自己就知道有没有越线,花不了你十分钟。
第二步,如果你是借钱出去的一方,对方不还钱要走法律程序,起诉的时候就只主张四倍以内的利息,超过的部分别提。提了法院也不会支持,平白多交诉讼费,没必要。
第三步,如果你是借了钱的一方,已经付了超过四倍的利息,把转账记录、借款合同整理好,先找对方协商退多收的部分,谈不拢再去法院立案,流程没你想的那么复杂。
不过话说回来,最好的解决办法就是一开始就别踩坑,借钱的时候就把利息定在红线以内,写得明明白白,别搞什么暗箱操作的隐性收费,大家都踏实。对吧?
本文仅代表作者观点,不作为正式法律意见,具体案件请咨询专业律师。
作者|上海离婚律师
排版|上海离婚律师
审核|Inspector_Zhao
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
聊聊借款合同利率上限:民间借贷里不能碰的红线
文章链接:https://www.shanghailihunlvshi.com/susonglihun/2020.html