什么是预付卡资金安全?法律上到底怎么规定的
说白了,预付卡就是你先把钱给商家,以后慢慢消费。预付卡资金安全,说白了就是怎么管住你提前给出去的这笔钱,不让商家随便挪用,更不让他卷钱跑了。 很多人不知道,现在对这块早就有明确规则了。不是没人管的野地。 对咱们日常接触最多的单用途预付卡——就是只能在同一个品牌同一个门店使用的那种,现在全国绝大多数地区都要求,单笔储值超过一定限额(有的地方是5000元,有的地方是1000元,按当地规定执行),商家不能把钱全揣进自己口袋,得把对应金额存到专门的备付金监管账户里。你每消费一笔,监管账户才给商家划一笔钱。你没消费的部分,还在监管账户里锁着,商家拿不走挪不动。 也得说清楚适用边界,不是所有带储值功能的卡都归这个规则管。比如你从个人手里收的二手购物卡,不算;比如公交卡、手机话费卡这种公共服务类储值,监管规则不一样,也不在我们今天聊的范围内。我们说的,就是商家发行的、用来日常消费打折的商业预付卡,才适用这个安全监管规则。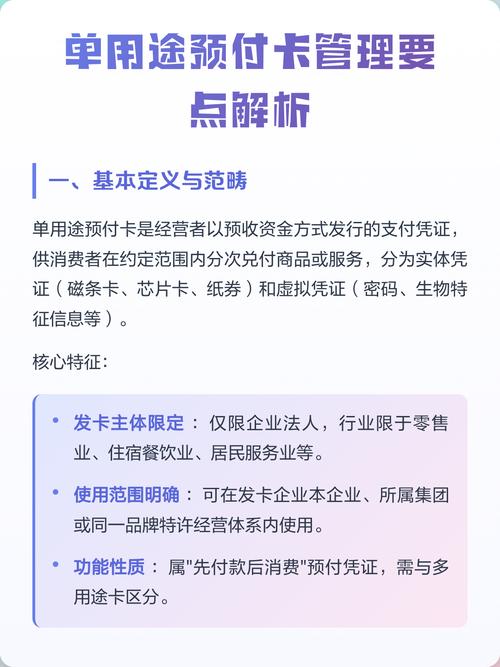
普通人最容易踩的两个误区,给你掰扯清楚
真出事了,按这三步走,成本最低解决问题
真碰到预付卡出问题了,别慌,也别冲动跟商家吵架,按这三步来,成本低,效率也不低。 第一步,先把所有证据整理好。办卡的合同、小票、转账记录,商家当年跟你承诺的服务、优惠的聊天记录、宣传页,全都存好,别随便丢。然后直接打12315投诉,或者找当地负责预付卡监管的商务局反映情况,大部分商家还在经营的纠纷,协调一下就能退钱,一分钱不用花。 第二步,要是商家已经关门失联,或者摆明了就是不肯退钱,那就去法院起诉。金额不大的话,走小额诉讼程序,一审终审,耗时短,标的额一万以下诉讼费才五十块,现在很多地方法院网上就能提交立案,不用你跑法院折腾,非常方便。要是有多个受害者,可以约着一起起诉,分摊精力成本。 第三步,要是商家卷了大笔钱跑了,涉及几十上百个消费者,那直接报警就对了。这种情况已经涉嫌刑事犯罪了,警方出面找人查资产,比咱们普通人自己瞎找有用多了。